Für eine belastbare Bewertung gehe ich so vor:
- Ich wähle passende Energiekennzahlen und lege Messgrenzen sowie eine Ausgangsbasis fest – möglichst aus zwölf repräsentativen Monaten.
- Ich bereinige den Vergleich um veränderte Bedingungen. Die Rechnung lautet: bereinigte Einsparung = angepasster Ausgangsverbrauch − tatsächlicher Verbrauch.
- Ich prüfe Daten und Ergebnisse und dokumentiere Rechenwege, Annahmen und Zuständigkeiten für die ISO-50001-Bewertung.
<u>Energieeinsparung und Kostenänderung halte ich getrennt.</u> Denn ein niedrigerer Energiepreis macht eine Anlage nicht effizienter.
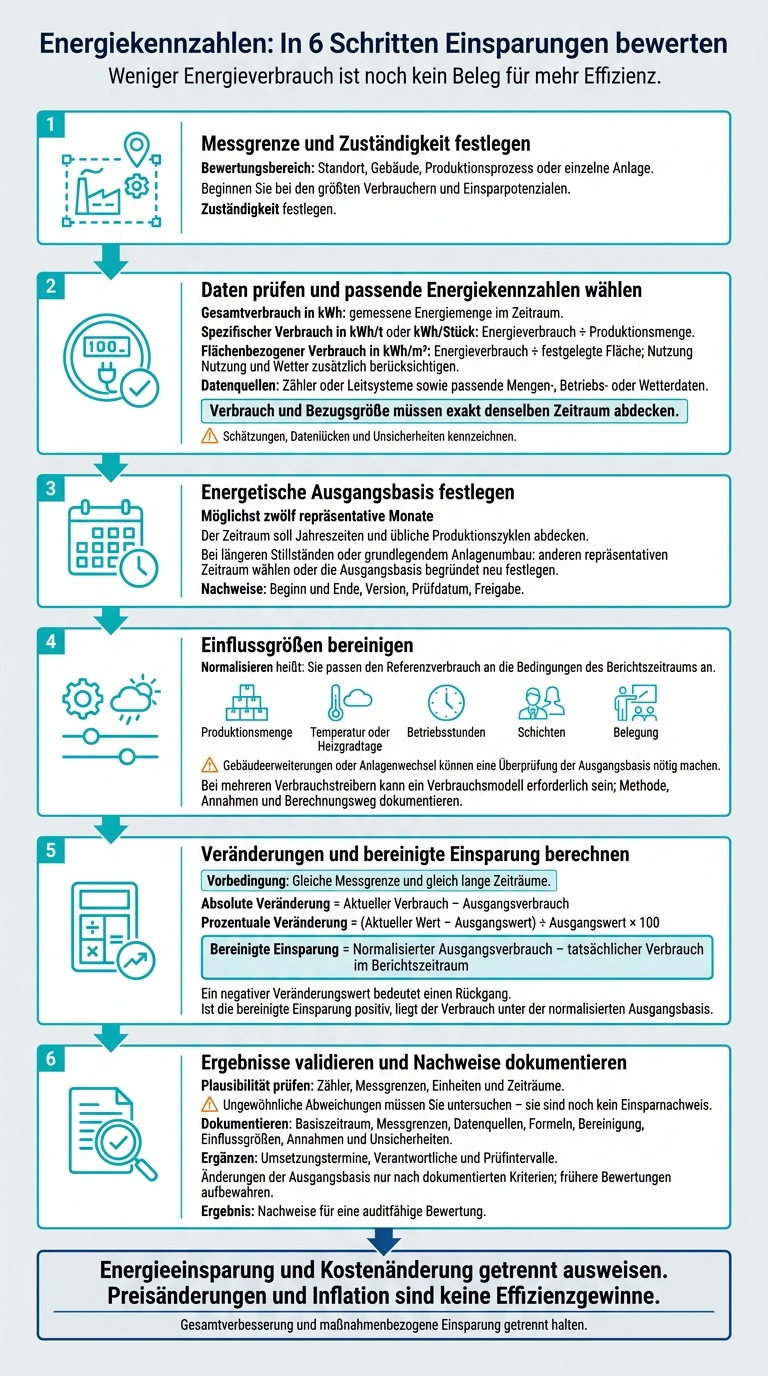
Energiekennzahlen: In 6 Schritten Einsparungen bewerten
Schritt 1: Kennzahlen und Bezugsgrößen wählen
Die Ausgangsbasis steht. Jetzt wählen Sie die Kennzahlen, die Ihren Verbrauch am besten abbilden.
Legen Sie zuerst fest, welchen Bereich Sie bewerten: Standort, Gebäude, Produktionsprozess oder einzelne Anlage. Beginnen Sie bei den größten Verbrauchern und Einsparpotenzialen. Prüfen Sie vor Ort, was den Verbrauch beeinflusst: Produktionsmenge, Betriebszeiten, Belegung oder Witterung.
Gesamtverbrauch, spezifischen Verbrauch und prozentuale Änderungen vergleichen
Der Gesamtverbrauch zeigt, wo absolut die meiste Energie verbraucht wird. Der spezifische Verbrauch setzt den Energieeinsatz ins Verhältnis zu einer Bezugsgröße. Die prozentuale Veränderung zeigt, wie sich der Verbrauch gegenüber einer Referenz entwickelt hat. Welche Kennzahl passt, hängt von Ihrer Fragestellung ab.
| Kennzahl | Berechnungsbasis | Nutzen | Nachteil | Einsatz |
|---|---|---|---|---|
| Gesamtverbrauch in kWh | Gemessene Energiemenge im Zeitraum | Zeigt absolute Verbrauchsschwerpunkte | Berücksichtigt weder Auslastung noch Witterung | Wesentliche Energieeinsätze erkennen |
| Spezifischer Verbrauch in kWh/t oder kWh/Stück | Energieverbrauch ÷ Produktionsmenge | Setzt den Verbrauch ins Verhältnis zum Ausstoß | Erfordert präzise Unterzähler und passende Bezugsdaten | Produktionsprozesse bewerten |
| Flächenbezogener Verbrauch in kWh/m² | Energieverbrauch ÷ festgelegte Fläche | Erleichtert die Einordnung von Gebäuden | Fläche allein berücksichtigt weder Nutzung noch Wetter | Gebäude bei vergleichbarer Nutzung bewerten |
| Verbrauchsänderung in % | (Aktueller Wert − Referenzwert) ÷ Referenzwert × 100 | Zeigt Veränderungen auf einen Blick | Aussage hängt von Referenz und Vergleichbarkeit ab | Zielerreichung berichten |
Eine negative Veränderung zeigt zunächst nur einen Rückgang. Geben Sie deshalb den Referenzzeitraum an und vergleichen Sie ausschließlich gleich lange Zeiträume mit vergleichbaren Bedingungen.
Bezugsgrößen wählen, die den Energieverbrauch erklären
Die Bezugsgröße muss zum Verbrauch passen. In der Fertigung eignen sich Produktionsmenge oder Durchsatz. Bei Gebäuden verwenden Sie eine klar definierte Fläche und berücksichtigen zusätzlich die Belegung. Für Anlagen kommen Betriebsstunden oder Schichten infrage. Bei Heizenergie beziehen Sie Heizgradtage oder die Außentemperatur in °C ein.
Trennen Sie die Kennzahlen nach Verbrauchstreibern, etwa Produktion, Heizung, Lüftung und Druckluft. Eine gemeinsame Kennzahl kann gegenläufige Entwicklungen verdecken.
Legen Sie für jede Kennzahl das Messintervall und die Datenquelle fest. Verbrauchswerte stammen aus Zählern oder Leitsystemen; dazu kommen die passenden Mengen-, Betriebs- oder Wetterdaten. Verbrauch und Bezugsgröße müssen exakt denselben Zeitraum abdecken, zum Beispiel denselben Kalendermonat. Dokumentieren Sie die Formel, die Datenquellen sowie Prüfer und Freigabe.
sbb-itb-3734721
Schritt 2: Energetische Ausgangsbasis festlegen und normalisieren
Nach der Wahl der Kennzahlen brauchen Sie eine belastbare Referenz. Damit unterscheiden Sie tatsächliche Einsparungen von Veränderungen, die etwa durch Wetter oder Produktionsmengen entstehen.
Wählen Sie als energetische Ausgangsbasis möglichst ein volles Betriebsjahr. Das deckt Jahreszeiten und übliche Produktionszyklen ab. Gab es in diesem Zeitraum längere Stillstände oder einen grundlegenden Anlagenumbau? Dann wählen Sie einen anderen repräsentativen Zeitraum oder legen die Ausgangsbasis mit entsprechender Begründung neu fest.
Gemessene, normalisierte und modellbasierte Ausgangsbasis vergleichen
Messwerte lassen sich nur dann direkt vergleichen, wenn die Bedingungen weitgehend gleich geblieben sind. Normalisieren heißt: Sie passen den Referenzverbrauch an die Bedingungen des Berichtszeitraums an.
| Ausgangsbasis | Benötigte Daten | Geeignet für | Grenzen |
|---|---|---|---|
| Gemessen | Verbrauchswerte des Referenzzeitraums | Stabile Bedingungen | Veränderte Einflüsse werden nicht bereinigt |
| Normalisiert | Messwerte und relevante Einflussgrößen, etwa Heizgradtage | Vergleiche bei veränderten Bedingungen | Abhängig von Daten und Methode |
| Modellbasiert | Messwerte und mehrere Einflussgrößen, etwa Produktionsmenge, Temperatur und Belegung | Mehrere Verbrauchstreiber | Höherer Daten- und Prüfaufwand |
Ein modellbasierter Ansatz bildet den Zusammenhang zwischen Verbrauch und Einflussgrößen ab. Daraus berechnet er den erwarteten Referenzverbrauch unter den Bedingungen des Berichtszeitraums.
Einflussgrößen und Entscheidungen zur Ausgangsbasis dokumentieren
Prüfen Sie, welche variablen Größen den Verbrauch beeinflussen: Produktionsmenge, Temperatur oder Heizgradtage, Betriebsstunden, Schichten und Belegung. Achten Sie auch auf Änderungen statischer Faktoren, etwa Gebäudeerweiterungen oder Anlagenwechsel. Diese können eine Überprüfung der Ausgangsbasis nötig machen.
| Arbeitsschritt | Erforderliche Daten | Festzuhaltender Nachweis |
|---|---|---|
| Zeitraum auswählen | Möglichst zwölf Monate Verbrauchs- und Betriebsdaten | Beginn und Ende |
| Einflussgrößen prüfen | Betriebs-, Wetter- und Belegungsdaten sowie wesentliche Änderungen | Relevante Variablen und statische Faktoren |
| Bereinigung festlegen | Passende Einflussdaten und gegebenenfalls ein Verbrauchsmodell | Methode, Annahmen und Berechnungsweg |
| Ausgangsbasis freigeben | Geprüfte Ausgangswerte und Berechnung | Version, Prüfdatum, Freigabe |
Begründen Sie bei der Freigabe, warum der Zeitraum repräsentativ ist. Legen Sie außerdem fest, wann Sie eine Anpassung prüfen, etwa nach einer Erweiterung oder wesentlichen Prozessänderung. Bei jeder Anpassung halten Sie Anlass, Berechnungsweg und Freigabe fest. So bleibt nachvollziehbar, wodurch Unterschiede entstehen.
Die festgelegte Ausgangsbasis dient anschließend zur Berechnung von Veränderungen und bereinigten Einsparungen.
Schritt 3: Veränderungen und bereinigte Einsparungen berechnen
Die Ausgangsbasis steht. Jetzt prüfen Sie, was die Maßnahmen bewirken: Vergleichen Sie den Verbrauch bei gleicher Messgrenze und gleich langen Zeiträumen. Rechnen Sie dabei Änderungen der Betriebsbedingungen heraus.
Die wichtigsten Berechnungen nutzen
Berechnen Sie die absolute und die prozentuale Veränderung sowie die bereinigte Einsparung. Ein negativer Veränderungswert bedeutet einen Rückgang. Ist die bereinigte Einsparung positiv, liegt der Verbrauch unter der normalisierten Ausgangsbasis.
Ermitteln Sie zuerst die absolute Veränderung und anschließend die bereinigte Einsparung.
| Berechnung | Formel |
|---|---|
| Absolute Veränderung | Aktueller Verbrauch − Ausgangsverbrauch |
| Spezifischer Verbrauch | Energieverbrauch ÷ Bezugsgröße |
| Prozentuale Veränderung | (Aktueller Wert − Ausgangswert) ÷ Ausgangswert × 100 |
| Bereinigte Einsparung | Normalisierter Ausgangsverbrauch − tatsächlicher Verbrauch im Berichtszeitraum |
So wenden Sie die Berechnungen in Produktion und Heizung an:
Sinkt der Gesamtverbrauch, prüfen Sie zuerst die Produktionsmenge und den spezifischen Verbrauch je Einheit; nur ein unter gleichen Bedingungen niedrigerer Verbrauch belegt eine bereinigte Einsparung.
Bei Heizungsanlagen bereinigen Sie den Verbrauch mit einem validierten Wettermodell und dokumentieren zusätzlich Belegung, Fläche, Raumtemperatur und Nutzungszeiten.
Weisen Sie Energie- und Kosteneffekte getrennt aus. Preisänderungen und Inflation sind keine Effizienzgewinne.
Fazit: Ergebnisse prüfen und Bewertung dokumentieren
Datenqualität prüfen und Abweichungen untersuchen
Nach der Berechnung kommt die Plausibilitätsprüfung: Passen Zähler, Messgrenzen, Einheiten und Zeiträume zusammen? Kennzeichnen Sie Schätzungen, Datenlücken und Unsicherheiten. Ungewöhnliche Abweichungen müssen Sie untersuchen – sie sind noch kein Einsparnachweis.
Belastbare Einsparungen setzen voraus, dass Sie Abweichungen sorgfältig anhand von EnPI und EnB prüfen. Ändern Sie die EnB nur nach dokumentierten Kriterien. Halten Sie den Anlass und die Änderung fest. Bewahren Sie auch frühere Bewertungen auf.
Nachweise für ISO-50001-Bewertungen aufbewahren
Für die spätere Bewertung brauchen Sie vollständige Nachweise. Dokumentieren Sie Basiszeitraum, Messgrenzen, Datenquellen, Formeln, Bereinigung, Einflussgrößen, Annahmen und Unsicherheiten.
Ergänzen Sie Umsetzungstermine, Verantwortliche und Prüfintervalle. Verknüpfen Sie die Unterlagen mit Bewertung, Überwachung und Managementreview. Halten Sie dabei Gesamtverbesserung und maßnahmenbezogene Einsparung getrennt.
Checkliste nutzen und Unterstützungsbedarf klären
Prüfen Sie für einen Standort, Prozess oder wesentlichen Energieeinsatz die folgenden Punkte. Offene Punkte zeigen, wo noch Klärung oder Unterstützung nötig ist.
- [ ] Messgrenze und Zuständigkeit festgelegt?
- [ ] Daten geprüft und Lücken gekennzeichnet?
- [ ] Passende EnPI und begründete EnB gewählt?
- [ ] Einflüsse bereinigt und Einsparung berechnet?
- [ ] Ergebnis validiert und nächsten Prüftermin festgelegt?
- [ ] Nachweise für eine auditfähige Bewertung vollständig dokumentiert?
FAQs
Wie bewerte ich Einsparungen bei wechselndem Produktmix?
Setzen Sie den Energieverbrauch ins Verhältnis zu einer passenden Bezugsgröße, etwa Kilowattstunden pro Produktionseinheit. Rechnen Sie Einflüsse durch schwankende Auslastung oder veränderte Produktionsmengen heraus. So gilt ein geringerer Verbrauch nicht fälschlicherweise als Effizienzgewinn.
Nutzen Sie dafür eine verlässliche Datenbasis, die betriebliche Veränderungen berücksichtigt. Damit können Sie tatsächliche Effizienzsteigerungen von produktionsbedingten Verbrauchsänderungen unterscheiden und Energiesparmaßnahmen nachvollziehbar bewerten.
Wie gehe ich mit fehlenden Verbrauchsdaten um?
Erfassen Sie Verbrauchsdaten anhand von Zählerauslesungen, Energierechnungen oder Daten aus Ihrem Energiemanagementsystem. Gehen Sie dabei nach einem festen Schema vor, statt sich nur auf Schätzungen zu verlassen.
Dokumentieren Sie den Ausgangszustand mit belegbaren Ist-Daten, bevor Sie eine Maßnahme bewerten. Alte Durchschnittswerte reichen dafür nicht aus. Fotos können zusätzlich helfen, die Ausgangslage nachvollziehbar festzuhalten.
Falls Daten fehlen, dokumentieren Sie alle verwendeten Annahmen und Datenquellen so, dass Dritte sie prüfen können. Damit bleibt Ihre Dokumentation auditfähig.
Ab wann ist eine Einsparung trotz Messunsicherheit belastbar?
Eine Einsparung lässt sich trotz Messunsicherheit belastbar belegen, wenn die Berechnung sauber und nachvollziehbar ist. Nutzen und Kosten müssen dabei über den gesamten Betrachtungszeitraum konsequent getrennt bleiben.
Annahmen zur Entwicklung der Energiepreise, zu Degradationsraten und Betriebskosten sind jeweils getrennt zu modellieren. Für den Investitionsstichtag und den Kalkulationszinssatz müssen einheitliche Festlegungen gelten.
Rechenwege, Quellen und Szenarien gehören transparent dokumentiert in den Nachweisordner. So können Gutachter die Ergebnisse prüfen und sicherstellen, dass ein geringerer Verbrauch nicht vorschnell als Effizienzgewinn gewertet wird.