Für Ihre Einordnung sind außerdem diese Punkte wichtig:
- Mehr als 2,5 GWh: Für wirtschaftliche Einsparmaßnahmen sind Umsetzungspläne zu erstellen und zu veröffentlichen.
- Fristen: Neu verpflichtete Unternehmen haben 20 Monate Zeit. Für bereits verpflichtete Unternehmen endete die Übergangsfrist am 18.07.2025.
- Öffentliche Stellen: Bei 1 bis 3 GWh ist ISO 50005 Level 2 vorgesehen, darüber ISO 50001 oder EMAS. Die Frist endete am 30.06.2026.
- Nachweise: Verbrauchsberechnung, Systemunterlagen und Zertifikat beziehungsweise EMAS-Registrierung müssen vorliegen. Die 90-%-Regel betrifft den Systemumfang, nicht die Schwellenprüfung.
Mein Ausgangspunkt ist deshalb: <u>Verbrauch berechnen, Frist prüfen und Nachweise sichern.</u> Ein Energieaudit allein ersetzt die Systempflicht nicht.
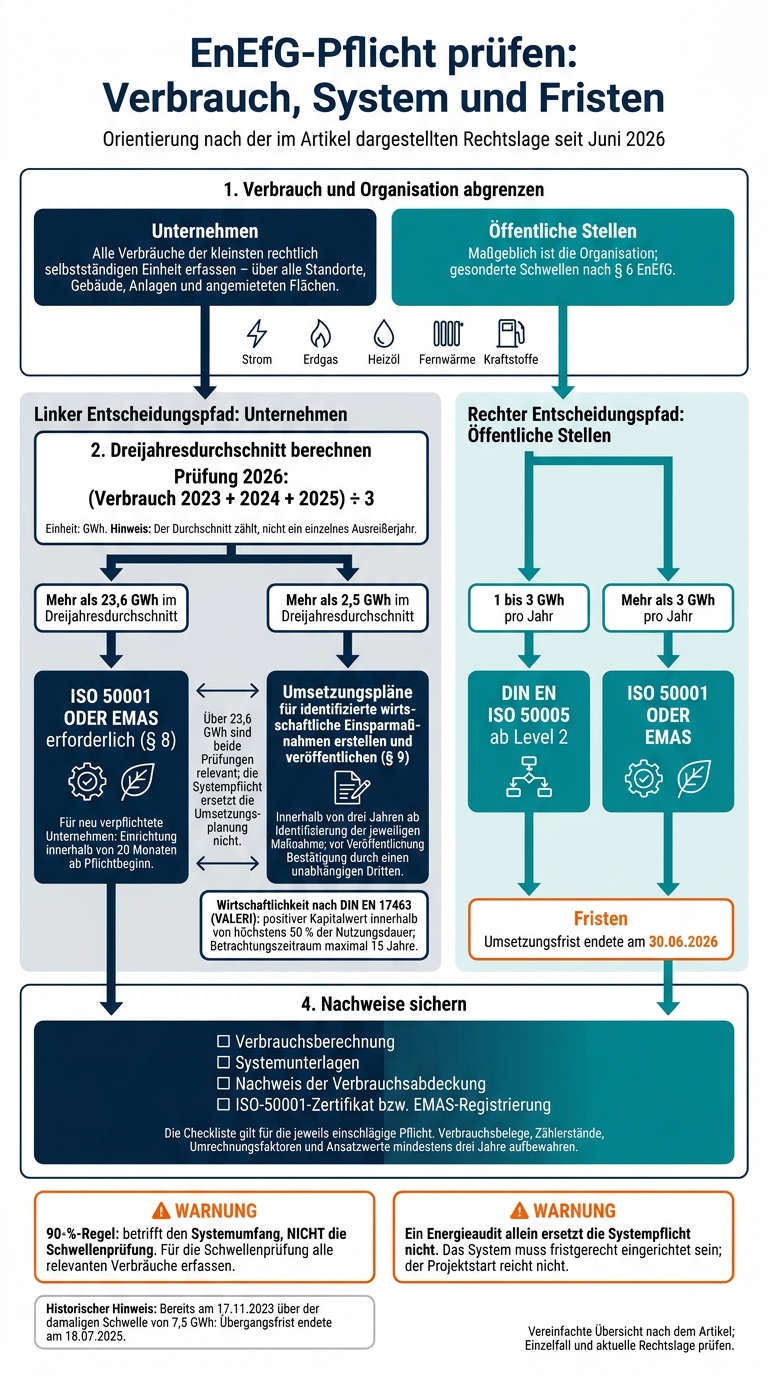
EnEfG-Pflicht prüfen: Verbrauch, System und Fristen
Frist verpasst? Energiemanagementsystem-Pflichten bleiben – Jetzt handeln!
sbb-itb-3734721
Maßgeblichen Energieverbrauch berechnen
Steht die Abgrenzung fest, berechnen Sie den Gesamtverbrauch. Erfassen Sie dafür alle Standorte, Gebäude, Anlagen und angemieteten Flächen der kleinsten rechtlich selbstständigen Einheit. Bei öffentlichen Stellen zählt die Organisation. Diese Grenze muss stimmen, damit Sie die Pflicht korrekt prüfen können. Bei komplexen Strukturen hilft der BAFA-Entscheidungsbaum.
Energieverbräuche addieren und Dreijahresdurchschnitt bilden
Addieren Sie innerhalb dieser Grenze alle relevanten Verbräuche je Kalenderjahr: Strom, Erdgas, Heizöl, Fernwärme und Kraftstoffe. Rechnen Sie die Werte mit einheitlichen, nachvollziehbaren Faktoren in GWh um. Für eine Prüfung im Jahr 2026 lautet die Rechnung: (Verbrauch 2023 + 2024 + 2025) ÷ 3. Es zählt der Dreijahresdurchschnitt, nicht ein einzelnes Ausreißerjahr.
Bewahren Sie Rechnungen, Zählerstände, Umrechnungsfaktoren und dokumentierte Ansatzwerte mindestens drei Jahre auf. Eine Tabelle mit den Jahresverbräuchen je Standort macht die Schwellenprüfung nachvollziehbar und prüfsicher. Wichtig: Die 90-%-Regel betrifft den Systemumfang, nicht die Schwellenprüfung.
Rechenbeispiele zur Durchschnittsbildung
Auch wenn sich die Schwelle geändert hat: Der Rechenweg bleibt gleich.
Rechenbeispiele zur früheren Rechtslage: Bei einer Prüfung Anfang 2026 ergeben 7,2 GWh für 2023, 7,5 GWh für 2024 und 7,8 GWh für 2025 zusammen 22,5 GWh – also genau 7,5 GWh im Durchschnitt. Die damalige Schwelle „mehr als 7,5 GWh“ war damit nicht überschritten. Bei 7,2 + 7,8 + 8,1 GWh ergibt sich dagegen ein Durchschnitt von 7,7 GWh: Damit wäre die Schwelle überschritten. Beide Beispiele sind hypothetische Berechnungen, keine Unternehmensfälle.
Dasselbe Verfahren gilt für die seit Juni 2026 geltende Schwelle von 23,6 GWh. Berechnen Sie den Durchschnitt jedes Jahr neu und halten Sie die Berechnung revisionssicher fest.
Fristen und Nachweise prüfen
Sobald die Schwelle überschritten ist, müssen Sie die Frist einhalten und die passenden Nachweise vorlegen.
Unternehmensfristen: Übergang und 20-Monats-Frist
Wann Sie die Schwelle überschreiten, bestimmt den Zeitplan.
| Fall | Pflichtbeginn | Einrichtungsfrist |
|---|---|---|
| Am 17.11.2023 bereits über der damaligen Schwelle von 7,5 GWh | Mit Inkrafttreten des Gesetzes | 18.07.2025 |
| Spätere Überschreitung nach ursprünglichem Recht | Mit Erreichen der Schwelle | Innerhalb von 20 Monaten |
| Neue Überschreitung der aktuellen Schwelle von 23,6 GWh | Mit Erreichen der Schwelle | Innerhalb von 20 Monaten |
Als Nachweis dienen das ISO-50001-Zertifikat oder die EMAS-Registrierung sowie die Systemunterlagen.
Beratung oder Zertifizierung allein reichen nicht aus: Das System muss fristgerecht eingerichtet sein. Halten Sie deshalb fest, wann Ihre Pflicht beginnt und wann die Zertifizierung oder Registrierung geplant ist.
Fristen öffentlicher Stellen und BAFA-Kontrollen
Für verpflichtete öffentliche Stellen endete die Umsetzungsfrist am 30.06.2026. Sie müssen die Einrichtung entsprechend dem geforderten System nachweisen.
Das BAFA kontrolliert die Unternehmenspflichten durch Stichproben nach § 10 EnEfG. Halten Sie dafür die Verbrauchsberechnung, die Systemunterlagen, den 90-%-Nachweis sowie das ISO-50001-Zertifikat oder die EMAS-Registrierung bereit.
Die gesetzlichen Pflichten und Fristen stehen in den §§ 6, 8 und 10 EnEfG. Die BAFA-Hinweise erläutern die praktische Anwendung: etwa, wie das relevante Unternehmen abzugrenzen ist und wie Sie die Verbrauchsabdeckung nachweisen.
Danach geht es um die Wahl des passenden Systems.
Das vorgeschriebene System oder die Umsetzungsplanung wählen
Nach der Schwellenprüfung wählen Sie das passende Nachweissystem.
ISO 50001 und EMAS: Umfang und Nachweis
Ist die Schwelle überschritten, lässt sich die Pflicht nach § 8 entweder mit ISO 50001 oder EMAS erfüllen. Dabei zählt der Nachweis, nicht die Organisationsform. ISO 50001 verlangt eine energetische Bewertung, die Ermittlung wesentlicher Energieeinsätze (SEUs), EnPIs und energetische Ausgangsbasen. EMAS setzt bei der gesamten Umweltleistung an und verlangt zusätzlich eine öffentliche Umwelterklärung.
| Merkmal | DIN EN ISO 50001 | EMAS |
|---|---|---|
| Schwerpunkt | Energiebezogene Leistung systematisch verbessern | Umweltleistung insgesamt verbessern |
| Energiebezogene Methoden | Energetische Bewertung, SEUs, EnPIs und energetische Ausgangsbasen | Umwelterklärung mit Energiedaten |
| Weitere Themen | Fokus auf energiebezogene Prozesse | Zusätzlich: Emissionen, Wasser, Abfall, Ressourcen |
| Externer Nachweis | Zertifizierung durch eine akkreditierte Zertifizierungsstelle | Validierung durch einen unabhängigen Umweltgutachter und EMAS-Registrierung |
| Geltungsbereich | Muss mindestens 90 % des Gesamtenergieverbrauchs abdecken | Gemeinsame Registrierung mehrerer Standorte möglich |
Neben der Systemwahl kommt es auf den richtigen Geltungsbereich an. EMAS erfüllt die Pflicht eigenständig – es ist nicht bloß eine Ergänzung zu ISO 50001. Prüfen Sie bei bestehenden Systemen deshalb vor allem, welchen Geltungsbereich und welche Rechtseinheit sie erfassen.
Vereinfachte Systeme und Umsetzungspläne nach § 9
Für öffentliche Stellen ist bei 1 bis 3 GWh pro Jahr ein vereinfachtes Energiemanagement nach DIN EN ISO 50005 ab Level 2 vorgeschrieben. Bei mehr als 3 GWh gilt die Pflicht zu ISO 50001 oder EMAS.
Unternehmen mit einem Dreijahresdurchschnitt von mehr als 2,5 GWh müssen nach § 9 konkrete Umsetzungspläne erstellen und veröffentlichen. Das betrifft wirtschaftliche Maßnahmen, die im Energieaudit oder Managementsystem identifiziert wurden. Dafür bleiben ab Identifizierung der jeweiligen Maßnahme drei Jahre. Vor der Veröffentlichung muss ein unabhängiger Dritter die Prüfung bestätigen.
Die Wirtschaftlichkeit wird nach DIN EN 17463 (VALERI) bewertet. Eine Maßnahme gilt als wirtschaftlich, wenn sie innerhalb von höchstens 50 % ihrer Nutzungsdauer einen positiven Kapitalwert erreicht. Der Betrachtungszeitraum ist auf 15 Jahre begrenzt. Dokumentieren Sie dazu die Investitionskosten, die erwarteten Einsparungen und die zugrunde liegenden Annahmen so, dass die Bewertung nachvollziehbar bleibt.
Anforderungen in die Praxis umsetzen
Umsetzungsschritte und Prüfunterlagen
Sobald die Pflicht geklärt ist, beginnt die Arbeit im Betrieb. Benennen Sie ein verantwortliches Energieteam und prüfen Sie mit einer Lückenanalyse, welche Daten und Zuständigkeiten fehlen. Schließen Sie Messlücken zuerst bei den größten Verbrauchern. Legen Sie anschließend wesentliche Energieverbraucher (SEUs), Kennzahlen (EnPIs) und energetische Ausgangsbasen fest. Daraus leiten Sie Ihre Maßnahmenpläne ab.
Wenn Zuständigkeiten und Messkonzept stehen, verankern Sie die Maßnahmen in Einkauf, Wartung und Betrieb. Es folgen Schulungen, interne Audits und die Managementbewertung – noch vor der Zertifizierung oder Validierung.
Bewahren Sie Schwellenberechnung, Maßnahmenpläne und Auditnachweise so auf, dass sie nachvollziehbar bleiben. Fehlen Unterlagen oder ist eine Frist verstrichen? Legen Sie sofort fest, wer die fehlenden Schritte bis wann erledigt.
Fazit: Pflichten und nächste Schritte prüfen
Prüfen Sie Schwelle, Frist und Nachweis und halten Sie den Status schriftlich fest. Seit Juni 2026 gilt für Unternehmen die Systemschwelle von 23,6 GWh. Wer sie überschreitet, benötigt ISO 50001 oder EMAS. Umsetzungspläne nach § 9 sind bereits bei mehr als 2,5 GWh vorgeschrieben. Für beide Schwellen zählt jeweils der Dreijahresdurchschnitt.
Für öffentliche Stellen gelten die gesonderten Schwellen und Fristen nach § 6 EnEfG. Die Pflicht muss fristgerecht erfüllt und durch überprüfbare Unterlagen belegt sein. Der Projektstart allein reicht nicht aus.
FAQs
Entfällt meine bisherige Pflicht durch die höhere Verbrauchsschwelle?
Nein, Ihre bisherige Pflicht entfällt nicht automatisch. Nach dem Kabinettsbeschluss vom 24. Juni 2026 wurde die Schwelle für ein Energie- oder Umweltmanagementsystem (ISO 50001 oder EMAS) auf 23,6 GWh pro Jahr angehoben.
Auch unterhalb dieser Schwelle gelten bestehende EnEfG-Anforderungen weiter, sofern Ihr Verbrauch die ursprünglichen Grenzwerte von 2,5 bzw. 7,5 GWh überschreitet,.
Prüfen Sie deshalb Ihre Einordnung anhand des Durchschnittsverbrauchs der letzten drei Kalenderjahre,.
Was gilt, wenn mein Verbrauch unter die Schwelle sinkt?
Fällt Ihr durchschnittlicher Endenergieverbrauch unter die geltenden Schwellenwerte, entfallen die jeweiligen Pflichten nach dem Energieeffizienzgesetz (EnEfG). Entscheidend ist der Durchschnitt der letzten drei abgeschlossenen Kalenderjahre.
Auch bei einem Verbrauch unter 2,5 GWh sollten Sie Ihre Verbrauchsdaten weiter sorgfältig dokumentieren – selbst wenn dazu keine gesetzliche Pflicht mehr besteht. Damit können Sie Ihre Einstufung bei einer möglichen Prüfung durch das BAFA nachvollziehbar belegen.
Welche Folgen drohen bei einer versäumten Frist?
Wer die EnEfG-Fristen für die Einführung eines Energiemanagementsystems nach ISO 50001 oder EMAS oder für die Veröffentlichung von Umsetzungsplänen verpasst, riskiert Bußgelder von bis zu 100.000 Euro.
Dabei reicht es nicht, die Verbrauchsschwellen nur rechnerisch einzuhalten. Auch der Geltungsbereich und sämtliche Bewertungsannahmen müssen rechtssicher und vollständig dokumentiert sein. Sind die Unterlagen lückenhaft, kann die Behörde das bei einer Prüfung beanstanden.